Investir en nue-propriété : une décote aujourd’hui, mais aucun loyer pendant 15 à 20 ans
Publié par : Camille-Jade Louvigny — Rédactrice spécialisée en immobilier
Investir en nue-propriété permet d’acheter un bien immobilier moins cher, en échange du renoncement temporaire à son usage et à ses loyers. Cette stratégie peut convenir pour préparer sa retraite ou constituer un patrimoine sans gestion locative. Elle suppose toutefois de pouvoir immobiliser son épargne longtemps : la décote n’est ni un revenu immédiat ni une garantie de plus-value.
Acheter des murs sans les loyers : ce que vous détenez réellement
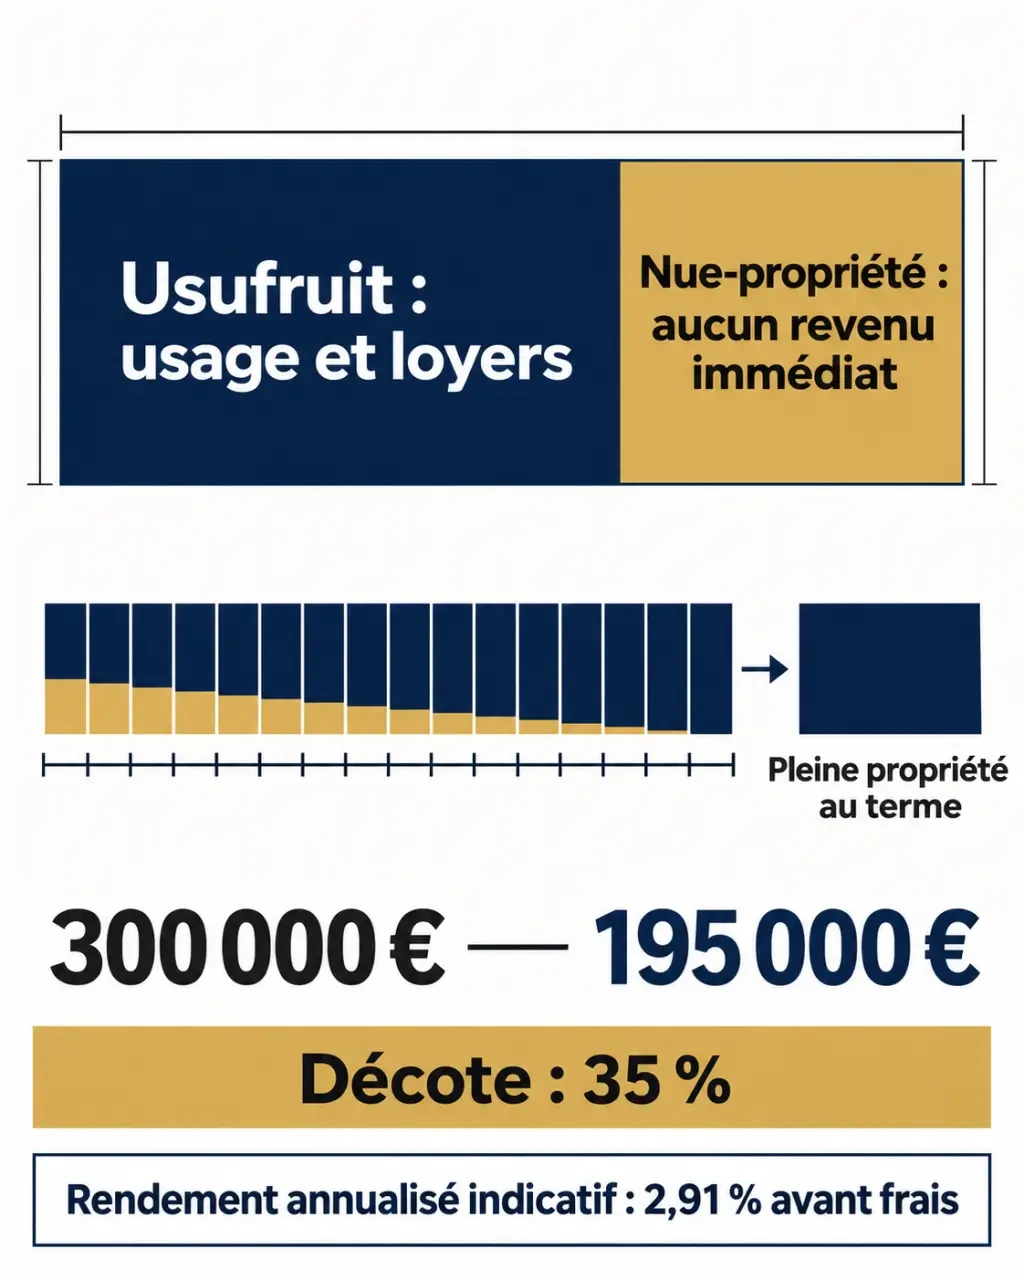
Le démembrement sépare deux droits : l’usufruit, qui permet d’occuper le logement ou de le louer, et la nue-propriété, qui donne vocation à retrouver la pleine propriété lorsque l’usufruit s’éteint. Pendant cette période, le nu-propriétaire ne peut donc ni habiter le bien ni encaisser ses loyers.
Dans les programmes d’investissement, l’usufruit est souvent temporaire, pour une durée de 15 à 20 ans. Il peut être acquis par un bailleur institutionnel, notamment dans un montage d’usufruit locatif social (ULS). Cette durée courante n’est pas une limite universelle : l’échéance exacte figure dans l’acte. L’usufruit viager, lui, prend fin au décès de l’usufruitier et ne permet pas de connaître d’avance la date de récupération.
À l’extinction de l’usufruit, la pleine propriété se reconstitue automatiquement, sans rachat de l’usufruit. Vous pouvez alors envisager de louer, vendre ou occuper le logement. Mais récupérer la pleine propriété ne dispense pas de préparer la restitution : état du bien, situation d’occupation et formalités doivent être anticipés.
La décote doit se traduire en performance, pas seulement en prix réduit
Le ministère de l’Économie évoque une décote de 25 % à 40 % sur la valeur en pleine propriété. Perl présente, pour ses opérations, une fourchette de 30 % à 40 %, soit un prix correspondant à 60 % à 70 % de cette valeur. L’écart rémunère notamment la privation d’usage et de revenus pendant la durée convenue.
Un exemple pour distinguer gain apparent et rendement
Prenons un exemple hypothétique : un appartement estimé à 300 000 euros en pleine propriété est proposé à 195 000 euros en nue-propriété pendant 15 ans, soit une décote de 35 %. Si sa valeur reste à 300 000 euros au terme, l’écart brut atteint 105 000 euros. Cela représente environ 2,91 % de progression annualisée du capital, avant frais, financement, fiscalité de sortie et éventuels travaux. Ce n’est pas un rendement garanti.
Le premier contrôle porte donc sur les 300 000 euros annoncés : correspondent-ils aux prix de logements comparables dans le quartier ? Une décote importante appliquée à une estimation excessive peut masquer une opération médiocre. Il faut aussi intégrer les frais d’acquisition et comparer plusieurs hypothèses de valeur finale, dont une baisse du marché.
Financer une acquisition qui ne produit aucune rentrée d’argent
Avec un emprunt, les mensualités restent à votre charge sans loyers pour les compenser. Votre capacité d’épargne doit absorber cet effort, l’assurance et les dépenses éventuellement conservées au contrat. La comparaison pertinente porte sur l’ensemble des flux, et non sur la seule remise à l’achat.
La décote ressemble à une mousse de protection : elle peut amortir une baisse, mais elle ne rend pas le placement incassable. Avant de signer, mesurez l’épaisseur réelle de ce coussin en retranchant les frais, le coût du crédit et les dépenses prévisibles. Puis testez une revente à un prix inférieur à la valeur annoncée : cette marge de sécurité nette est plus utile que le pourcentage commercial.
Impôts et travaux : vérifier les règles derrière la promesse de simplicité
Ne pas percevoir de loyers signifie ne pas générer de revenus fonciers imposables sur ce logement pendant le démembrement. Cela ne signifie pas que toute fiscalité ou toute dépense disparaît. Le régime dépend de l’origine du démembrement, du contrat et de votre situation personnelle.
- IFI : selon le principe posé par l’article 968 du CGI, l’usufruitier déclare le bien pour sa valeur en pleine propriété. Le nu-propriétaire n’en déclare donc généralement pas la valeur, mais des exceptions existent.
- Taxe foncière : elle incombe en principe à l’usufruitier pendant le démembrement. Vérifiez les clauses de répartition des dépenses.
- Entretien et grosses réparations : les articles 605 et 606 du Code civil distinguent les réparations d’entretien relevant de l’usufruitier des grosses réparations relevant en principe du nu-propriétaire. La convention peut aménager cette répartition.
- Intérêts d’emprunt : leur déduction n’est pas automatique. Certains montages, notamment en ULS sous conditions, permettent une déduction des revenus fonciers ; faites vérifier votre éligibilité.
Pour la transmission, donner la nue-propriété peut réduire l’assiette des droits par rapport à une donation en pleine propriété. L’article 669 du CGI encadre la valorisation fiscale des droits démembrés. Ce barème fiscal ne doit pas être confondu avec la décote commerciale d’un programme. Une donation et un achat d’investissement répondent à des logiques différentes.
Enfin, revendre après la réunion des droits ne garantit pas une exonération de plus-value. Le calcul dépend notamment des modalités d’acquisition et de la durée de détention. Demandez au notaire une simulation adaptée plutôt que de retenir une promesse générale de fiscalité allégée.
Choisir ce placement selon votre besoin de revenus et de disponibilité
La nue-propriété correspond surtout à un objectif de capital futur. Elle est moins adaptée si vous recherchez un complément de revenu immédiat ou si votre épargne doit rester mobilisable. La tranquillité de gestion s’obtient en contrepartie d’un renoncement durable aux loyers et à l’usage du logement.
| Placement | Revenus pendant la détention | Point de vigilance |
|---|---|---|
| Nue-propriété temporaire | Aucun loyer pour le nu-propriétaire | Horizon long et revente spécialisée |
| Location en pleine propriété, nue ou meublée | Loyers possibles dès la location | Gestion, vacance, impayés et fiscalité |
| SCPI en pleine propriété | Distributions potentielles, non garanties | Frais, baisse possible des parts et liquidité non garantie |
Il est possible de revendre une nue-propriété avant l’échéance, mais le nombre d’acheteurs potentiels est plus restreint. Le prix dépend notamment de la durée restante, du marché et des conditions contractuelles. Une sortie anticipée possible n’est pas une sortie rapide garantie. Conservez une épargne de précaution distincte pour éviter une vente contrainte.
Avant de signer, contrôler le bien, le contrat et la sortie
Un montage juridique bien organisé ne remplace pas un bon emplacement. Examinez la demande locative, les transports, les nuisances, la qualité du bâtiment et sa performance énergétique. Le logement doit rester attractif à l’échéance, pas seulement présenter une décote séduisante aujourd’hui.
- Comparer la valeur en pleine propriété à des biens réellement comparables, sans se limiter à l’estimation du vendeur.
- Identifier l’usufruitier, son rôle, ses engagements d’entretien et les conséquences prévues en cas de défaillance.
- Faire relire la convention par votre notaire : travaux, assurances, charges de copropriété et obligations de restitution doivent être explicites.
- Chiffrer plusieurs scénarios : conservation jusqu’au terme, baisse de valeur et revente anticipée, avec tous les frais.
- Préparer l’échéance : état contradictoire, remise en état, occupation éventuelle et budget de relocation.
La décision repose sur trois conditions : un prix cohérent, un contrat protecteur et la capacité à attendre sans revenus. Si l’une manque, l’avantage fiscal ou la décote ne suffisent pas à rendre l’investissement pertinent.
- Investir en nue-propriété : une décote aujourd’hui, mais aucun loyer pendant 15 à 20 ans - 20 novembre 2026
- Faire estimer sa maison sans la vendre : un avis de valeur, pas un mandat - 19 novembre 2026
- Tableau épaisseur isolation RT 2020 : du R visé aux centimètres à prévoir - 18 novembre 2026
Articles qui pourraient vous intéresser :
 Vendre une pièce de moins de 9m² : 3 règles juridiques pour sécuriser votre transaction
 Chauffage électrique collectif : 15 % d’économies et transition énergétique en copropriété
 Vente locative : 1 % de remise par an et 3 étapes clés pour devenir propriétaire
 Locataire et changement de serrure : qui paie entre perte de clé, effraction et vétusté ?