Vendre sa maison sans agence : économiser la commission sans fragiliser la vente
Publié par : Camille-Jade Louvigny — Rédactrice spécialisée en immobilier
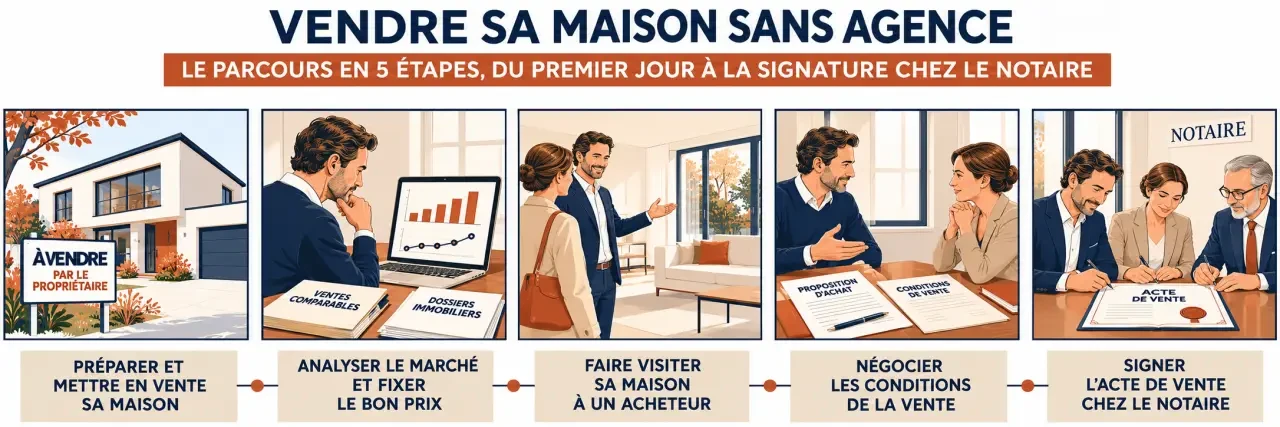
Vendre sa maison sans agence est légal en France : vous gérez directement le prix, l’annonce, les visites et la négociation. Le notaire reste indispensable pour formaliser la transaction. L’économie de commission peut être importante, à condition de ne pas la perdre dans une mauvaise estimation ou un dossier incomplet. Voici les arbitrages et les étapes à maîtriser pour vendre entre particuliers.
Évaluer l’économie réelle et le travail à prendre en charge
Sans intermédiaire, aucune commission d’agence n’est due au titre de la vente directe. CAFPI et Foncia évoquent des honoraires compris entre 3 % et 10 %, selon les prestations et les barèmes. Il faut toutefois comparer les montants effectivement proposés, et non appliquer automatiquement un pourcentage à votre maison.
L’exemple de PAP illustre la distinction : pour obtenir 300 000 € avec une commission de 15 000 €, calculée à 5 % de ce montant, le prix affiché atteint 315 000 €. En vente directe, vous pouvez afficher un prix plus accessible ou conserver davantage de latitude pour négocier. L’économie théorique ne devient pas automatiquement un gain net : le prix accepté dépend du marché.
Des dépenses subsistent : diagnostics, éventuel audit énergétique, annonces payantes, photographies ou accompagnement ponctuel. Les frais d’acquisition, couramment appelés « frais de notaire », ne disparaissent pas non plus ; ils sont généralement supportés par l’acquéreur.
La vente autonome convient surtout si vous pouvez répondre aux contacts, organiser des visites et discuter du prix avec recul. Une agence peut apporter une qualification des candidats, un réseau d’acquéreurs et une diffusion sur des supports professionnels. Entre autonomie et délégation complète, une estimation indépendante, un photographe ou un coaching immobilier peuvent répondre à un besoin précis. Vérifiez toujours le prix et le périmètre de ces prestations.
Fixer un prix défendable avant de publier
Commencez par les ventes réellement conclues autour de chez vous, notamment dans la base DVF. Les annonces concurrentes renseignent sur l’offre actuelle, mais leurs prix affichés ne prouvent pas que les biens se vendront à ce niveau. Les estimations de Meilleursagents ou de PAP servent de repères à confronter au terrain.
Comparez des maisons proches par leur emplacement, leur surface habitable, leur terrain et leur état. Affinez ensuite selon l’exposition, les nuisances, le chauffage, la performance énergétique, les annexes et les travaux nécessaires. Un garage ou un jardin difficile d’accès ne se valorisent pas de la même manière selon le quartier.
Construisez un socle de preuves pour votre prix : quelques ventes comparables, une liste des différences avec votre maison et des devis pour les travaux significatifs. Ce dossier devient un outil de négociation. Face à une objection sur la toiture, vous ne défendez plus un attachement personnel : vous discutez d’un poste chiffré, déjà intégré ou non à votre estimation.
- Le prix affiché doit rester cohérent avec les biens concurrents.
- Le prix cible correspond au résultat que vous jugez réaliste.
- Le seuil acceptable tient compte de vos contraintes financières et de votre calendrier.
Gardez les deux derniers montants pour vous. Si les demandes sont rares, réexaminez aussi les photos et la diffusion avant de conclure que seul le prix pose problème. Des visites répétées sans offre peuvent révéler un décalage entre l’annonce, l’état du bien et le montant demandé.
Préparer les pièces qui sécurisent l’annonce et la vente
Contactez un notaire dès la préparation, plutôt qu’après avoir trouvé un acheteur. Il pourra identifier les particularités du bien : indivision, servitude, extension, maison louée ou copropriété horizontale. Un dossier incomplet découvert au compromis peut retarder la signature.
Réunir les justificatifs de propriété et de travaux
Rassemblez le titre de propriété, le dernier avis de taxe foncière, les plans disponibles, les autorisations d’urbanisme et les justificatifs des travaux réalisés. Pour des travaux récents, ajoutez les factures, garanties et attestations d’assurance applicables, notamment l’assurance dommages-ouvrage lorsqu’elle était requise.
Une maison peut relever d’une copropriété. Dans ce cas, préparez notamment le règlement, les informations financières et les procès-verbaux d’assemblées générales des 3 dernières années. Faites préciser par le notaire et le syndic les pièces nécessaires à votre situation, sans confondre copropriété et simple lotissement.
Commander les diagnostics adaptés au logement
Le dossier de diagnostic technique, ou DDT, regroupe les diagnostics applicables. Leur liste dépend de l’âge du logement, des installations et de sa localisation. Demandez à un diagnostiqueur certifié de vérifier aussi la validité des documents déjà en votre possession.
- Le DPE renseigne sur la performance énergétique ; un audit énergétique peut également être obligatoire selon le classement et le bien.
- Les diagnostics gaz et électricité concernent notamment les installations de plus de 15 ans.
- Le plomb concerne les logements construits avant le 1er janvier 1949.
- Le repérage amiante concerne les biens dont le permis de construire est antérieur au 1er juillet 1997.
- L’état des risques, les termites et le contrôle de l’assainissement non collectif s’ajoutent selon la situation.
Un diagnostic ne remplace pas votre obligation d’information. Signalez les désordres connus, les sinistres et les servitudes : une omission importante peut engager votre responsabilité.
Transformer l’annonce et les visites en candidatures sérieuses
Rédigez une annonce factuelle : secteur, prix, surface habitable, terrain, pièces, chauffage, annexes, état et travaux à prévoir. Distinguez clairement les surfaces habitables des garages et dépendances. Faites apparaître les mentions réglementaires applicables, notamment les classes énergie et climat, les dépenses énergétiques estimées et les informations relatives aux risques.
Photographiez une maison rangée et lumineuse, sans masquer ses défauts. Montrez la pièce de vie, la cuisine, les chambres, les extérieurs et les accès. Un plan lisible aide à comprendre la circulation. Pour diffuser, comparez notamment PAP et Leboncoin selon leur audience locale, leurs tarifs et leurs options ; tous les portails n’offrent pas les mêmes possibilités aux particuliers.
Avant une visite, échangez sur le projet du candidat, son calendrier et le recours éventuel à un crédit. Cela évite des déplacements inutiles sans transformer le premier contact en interrogatoire bancaire.
Pendant la visite, laissez le temps d’observer, puis présentez les équipements et les documents utiles. Répondez précisément sur l’entretien, les charges et les travaux. Notez ensuite les questions et les objections : leur répétition peut indiquer une information manquante dans l’annonce. Ne transmettez pas de documents personnels sensibles sans nécessité.
Choisir l’offre et avancer jusqu’à l’acte authentique
Comparez les offres sur leur prix, mais aussi sur le financement, les conditions et le calendrier. Demandez un plan de financement et, si possible, une attestation de faisabilité bancaire ou de courtier. Une simulation n’est pas un accord définitif de prêt. Un apport annoncé doit également être cohérent avec le projet.
Avant d’accepter une offre écrite, faites-la examiner par votre notaire : son acceptation peut vous engager. L’avant-contrat précise ensuite le bien, le prix, les délais et les conditions suspensives, notamment l’obtention du prêt. Le compromis engage les deux parties ; la promesse unilatérale réserve au bénéficiaire une option d’achat dans les conditions prévues.
L’acquéreur non professionnel d’un logement bénéficie en principe de 10 jours de rétractation, à compter du lendemain de la notification régulière de l’avant-contrat. Le dépôt de garantie ou l’indemnité éventuelle dépend de l’acte : ce n’est pas une commission. Faites encadrer tout versement par le notaire.
Avant l’acte authentique, le notaire effectue les vérifications et formalités nécessaires, dont celles relatives aux droits de préemption. Suivez le financement, préparez les relevés de compteurs et convenez d’une dernière visite. La remise des clés intervient habituellement à la signature, après confirmation du paiement : vendre sans agence ne signifie jamais vendre sans cadre juridique.
- Vendre sa maison sans agence : économiser la commission sans fragiliser la vente - 17 novembre 2026
- Investir dans le locatif saisonnier : le rendement ne suffit pas, vérifiez aussi le droit de louer - 16 novembre 2026
- Plan salle de bain 4m2 : trois implantations pour garder un vrai passage - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Régulariser un abri de jardin : 4 étapes pour mettre votre construction en conformité
 Propriétaire et locataire : comment convaincre un bailleur et optimiser votre fiscalité ?
 9 m², 12 m², 20 m³ : quelle taille de chambre faut-il vraiment viser ?
 Investir à Bordeaux : choisissez un bien cohérent avec votre stratégie