Valoriser son patrimoine sans tout risquer : une méthode pour chaque actif
Valoriser son patrimoine ne consiste pas à rechercher le placement le plus rentable du moment. L’objectif est de donner un rôle précis à chaque actif, qu’il s’agisse de l’épargne disponible, de l’immobilier, des placements financiers ou des parts d’entreprise, pour augmenter sa valeur, produire des revenus et protéger sa famille. Une méthode claire permet d’avancer sans immobiliser trop d’argent ni prendre un risque disproportionné.
Commencer par une photographie utile de son patrimoine
Avant d’investir davantage, il faut savoir ce que l’on possède réellement et ce que chaque élément rapporte, coûte ou protège. Le patrimoine ne se limite pas aux comptes bancaires. Il comprend aussi la résidence principale, les biens locatifs, les contrats d’assurance-vie, les titres financiers, les liquidités, les dettes et, selon les situations, l’activité professionnelle.
Calculateur de crédit
* Avertissement : Ce résultat est une estimation hors assurance, frais de dossier, frais de garantie, charges, fiscalité, travaux et vacance locative. Les conditions réelles dépendent de votre profil emprunteur et des politiques bancaires.
Cette photographie patrimoniale sert à repérer les déséquilibres. Un ménage peut, par exemple, disposer d’un patrimoine immobilier conséquent, mais de peu de réserves disponibles en cas d’imprévu. À l’inverse, conserver une épargne très importante sur des supports peu rémunérateurs peut freiner la progression du capital. Valoriser son patrimoine suppose donc d’examiner sa valeur, sa liquidité, ses revenus potentiels et les dettes qui le financent.
Définir des objectifs avant de choisir des produits
Les bons choix ne sont pas les mêmes selon que l’objectif est de financer un projet dans deux ans, de préparer la retraite, de compléter ses revenus, d’aider un enfant ou d’organiser une succession. Il est utile de distinguer trois horizons : le court terme, inférieur à 3 ans, le moyen terme, de 3 à 7 ans, et le long terme, au-delà de 7 ans. Plus l’échéance est lointaine, plus il est généralement possible d’accepter des variations temporaires de valeur.
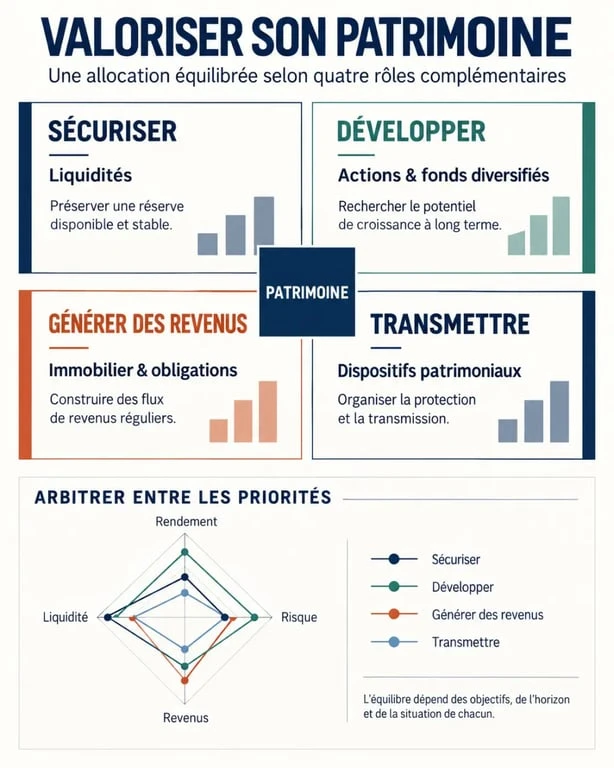
- Sécuriser : constituer une épargne de précaution accessible.
- Développer : rechercher une progression du capital sur une durée adaptée.
- Générer des revenus : percevoir des loyers, des intérêts ou des dividendes.
- Transmettre : anticiper la répartition et le coût fiscal de la succession.
Construire une allocation qui résiste aux imprévus
La diversification réduit la dépendance à un seul marché, à un seul bien ou à une seule source de revenus. Elle ne supprime pas le risque, mais évite qu’un événement défavorable affecte l’ensemble du patrimoine au même moment. L’allocation pertinente dépend de la capacité d’épargne, du niveau d’endettement, de la stabilité des revenus et de la tolérance réelle aux baisses de valeur.
| Type d’actif | Rôle possible | Point de vigilance |
|---|---|---|
| Liquidités et supports prudents | Disponibilité, projets proches, réserve de sécurité | Potentiel de valorisation limité |
| Actions et fonds diversifiés | Capitalisation sur le long terme | Valeur fluctuante à court terme |
| Obligations et fonds en euros | Recherche de stabilité relative et de revenus | Rendement et risque propres au support |
| Immobilier | Revenus locatifs, usage, diversification | Frais, gestion et faible liquidité |
Ne pas confondre rendement, valeur et trésorerie
Un actif peut sembler performant tout en créant une contrainte de trésorerie. Un logement locatif, par exemple, produit un loyer, mais exige des charges, des travaux, des périodes de vacance éventuelles et parfois un effort d’épargne. De même, un portefeuille financier peut gagner en valeur sans produire de revenu immédiatement disponible. L’analyse doit porter sur le rendement net, la fiscalité, les frais, la liquidité et la capacité à conserver l’actif lorsque les conditions deviennent moins favorables.
Un patrimoine fonctionne comme une lentille : il concentre ce qui entre dans son champ. Si tous les efforts d’épargne, tous les crédits et tous les revenus se focalisent sur un seul actif, le moindre défaut devient très visible. Élargir ce champ avec des actifs aux rythmes différents aide à absorber une dépense imprévue, une baisse de marché ou une vacance locative sans devoir vendre dans l’urgence.
Faire de l’immobilier un actif piloté, pas seulement détenu
L’immobilier représente environ 50 % du patrimoine total des ménages français. Sa place est donc souvent importante dans une stratégie de valorisation. Pourtant, posséder un bien ne garantit pas à lui seul sa progression. Sa valeur dépend notamment de l’emplacement, de la superficie, de l’état général, du DPE, de la qualité de la copropriété et de l’évolution du marché local.
Estimer régulièrement pour prendre de bonnes décisions
Une estimation par comparaison avec des transactions récentes donne un premier repère, à compléter par une analyse des caractéristiques propres au bien. Une réévaluation tous les 2 à 3 ans permet de mesurer l’évolution de la valeur, de préparer une vente, de revoir les garanties d’un crédit ou de calculer plus justement la part immobilière du patrimoine. Les outils en ligne sont utiles pour une première approche. Une expertise locale reste préférable pour un bien atypique ou une décision engageante.
Mesurer l’effet de levier du crédit avec prudence
Le crédit immobilier peut accélérer la constitution d’un patrimoine en permettant d’acquérir un actif sans mobiliser immédiatement tout son capital. Mais cet effet de levier ne fonctionne que si le financement reste supportable. Les mensualités, l’assurance emprunteur, la fiscalité, les charges, les travaux et une marge de sécurité doivent être intégrés au calcul. Investir uniquement parce que le crédit est accessible expose à un endettement contraignant et à des arbitrages forcés.
Des travaux bien ciblés, notamment sur la performance énergétique, l’agencement ou l’entretien structurel, peuvent préserver l’attractivité d’un logement et sa valeur d’usage. À l’inverse, rénover sans tenir compte de la demande locale ou du plafond de prix du quartier ne garantit pas une plus-value équivalente au montant investi.
Réduire les frottements fiscaux et préparer la transmission
La fiscalité ne doit pas dicter seule une stratégie, mais elle modifie le résultat net d’un placement. Les revenus financiers sont soumis par défaut à la Flat Tax de 30 %, qui inclut notamment 17,2 % de prélèvements sociaux. Les enveloppes de détention doivent donc être choisies selon l’objectif et la durée. Le PEA devient plus favorable après 5 ans de détention, tandis que l’assurance-vie offre un cadre spécifique après 8 ans.
La plus-value immobilière, l’IFI et les droits de donation ou de succession doivent aussi être anticipés. L’IFI concerne les patrimoines immobiliers nets taxables supérieurs à 1,3 M€. Ne pas vérifier ce seuil, mal documenter la valeur des biens ou négliger les dettes déductibles peut conduire à une déclaration inexacte. Pour une transmission, la donation peut permettre de transmettre progressivement, tandis que le démembrement sépare la nue-propriété de l’usufruit et répond à certains projets familiaux.
Organiser la transmission tant que les choix sont ouverts
Transmettre ne relève pas uniquement de la fiscalité. Il faut aussi fixer des règles compréhensibles et prévenir les tensions. Les bénéficiaires, les actifs difficiles à partager et les besoins de revenus du donateur doivent être identifiés. La clause bénéficiaire d’un contrat, la détention d’un bien en indivision ou la répartition entre usufruit et nue-propriété peuvent avoir des conséquences durables. Un notaire ou un conseil spécialisé aide à vérifier la cohérence juridique de l’ensemble.
Suivre, arbitrer et se faire accompagner au bon moment
Un patrimoine évolue avec les revenus, les projets familiaux, les marchés, les crédits et la réglementation. Un suivi annuel suffit souvent à vérifier la répartition des actifs, les performances nettes de frais, la trésorerie disponible et l’adéquation avec les objectifs. Il n’est pas nécessaire de modifier les placements à chaque variation. Un rééquilibrage devient pertinent lorsque l’allocation s’éloigne trop du niveau de risque accepté.
- Mettre à jour la liste des actifs, des dettes, des assurances et des bénéficiaires.
- Comparer les revenus perçus avec les charges et la fiscalité réellement supportées.
- Réexaminer les projets à moins de 3 ans pour sécuriser les sommes nécessaires.
- Vérifier la concentration sur un secteur, un bien immobilier ou un établissement.
- Faire valider les décisions fiscales, successorales ou de crédit les plus engageantes.
L’accompagnement d’un conseiller en gestion de patrimoine est particulièrement pertinent lorsqu’il faut articuler plusieurs sujets : vente d’un bien, investissement locatif, choix d’enveloppes financières, départ à la retraite ou transmission. Son rôle n’est pas de proposer une solution standard, mais de relier les décisions entre elles et d’en expliquer les conséquences. Une recommandation de qualité doit rester compréhensible, chiffrée dans ses frais et cohérente avec l’horizon de placement comme avec le niveau de risque accepté.

- Valoriser son patrimoine sans tout risquer : une méthode pour chaque actif - 21 septembre 2026
- Vendre son bien à Paris : pourquoi choisir un marchand de biens pour une transaction rapide et sécurisée ? - 20 septembre 2026
- Isolation thermique par l’extérieur : DPE, économies et esthétique, les résultats concrets - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Vendre une pièce de moins de 9m² : 3 règles juridiques pour sécuriser votre transaction
 Chauffage électrique collectif : 15 % d’économies et transition énergétique en copropriété
 Vente locative : 1 % de remise par an et 3 étapes clés pour devenir propriétaire
 Locataire et changement de serrure : qui paie entre perte de clé, effraction et vétusté ?