Acheter aux enchères immobilières : le prix affiché n’est jamais le budget final
Publié par : Camille-Jade Louvigny — Rédactrice spécialisée en immobilier
Commencer par identifier la vente qui correspond à votre projet
Les enchères immobilières ne suivent pas toutes les mêmes procédures. Le cadre de la vente détermine les interlocuteurs, le dépôt à fournir, le calendrier de paiement et les frais. Avant de chercher une annonce, identifiez donc la catégorie de vente qui correspond à votre situation.
| Type de vente | Particularité principale | Accès | Point de vigilance |
|---|---|---|---|
| Judiciaire | Bien vendu dans le cadre d’une procédure judiciaire | Avocat obligatoire | Délais et frais de procédure |
| Notariale | Vente volontaire organisée par un notaire | Ouverte aux particuliers | Pas de condition suspensive |
| Domaniale | Bien cédé par l’État | Ouverte à tous | Offre examinée aussi selon les garanties apportées |
| En ligne | Enchères dématérialisées sur une période définie | Selon les conditions de la plateforme | Vérifier l’ensemble des règles contractuelles |
La vente judiciaire, la plus encadrée
Dans une vente judiciaire, l’adjudication se déroule à l’audience et l’avocat est obligatoire pour enchérir. Il prend connaissance du cahier des charges, accomplit les formalités et porte les enchères pour son client. Un chèque de consignation correspondant à 20 % de la mise à prix est demandé.
Après l’adjudication, une surenchère reste possible pendant 10 jours, à condition d’augmenter le prix d’au moins 10 %. Le règlement intervient dans les 2 mois suivant l’adjudication définitive. Ces délais doivent être intégrés au financement dès le début, car l’acquisition ne fonctionne pas comme une promesse de vente classique.
Notaire, État ou plateforme : des règles moins uniformes
La vente notariale est accessible sans avocat, avec un acompte immédiat de 10 % du prix. Le solde doit être réglé sous 45 jours. La vente ne prévoit pas de condition suspensive de prêt : l’acquéreur doit donc avoir préparé son financement avant d’enchérir.
Les ventes domaniales prévoient un dépôt de garantie de 5 % lorsque la mise à prix dépasse 7 500 €. Elles se distinguent par l’absence de frais d’acquisition et par la rédaction gratuite du titre de propriété. Le prix n’est toutefois pas le seul critère examiné : les garanties et les conditions de financement peuvent aussi entrer en compte.
Pour les enchères en ligne, la durée annoncée peut être de 24 heures, avec un paiement généralement prévu entre 30 et 60 jours après l’enchère. Les modalités varient selon la plateforme et le règlement de la vente. Lisez ce document avant l’inscription, notamment les règles de validation, les frais éventuels et les conditions de paiement.
Lire le dossier du bien avant de calculer son enchère maximale
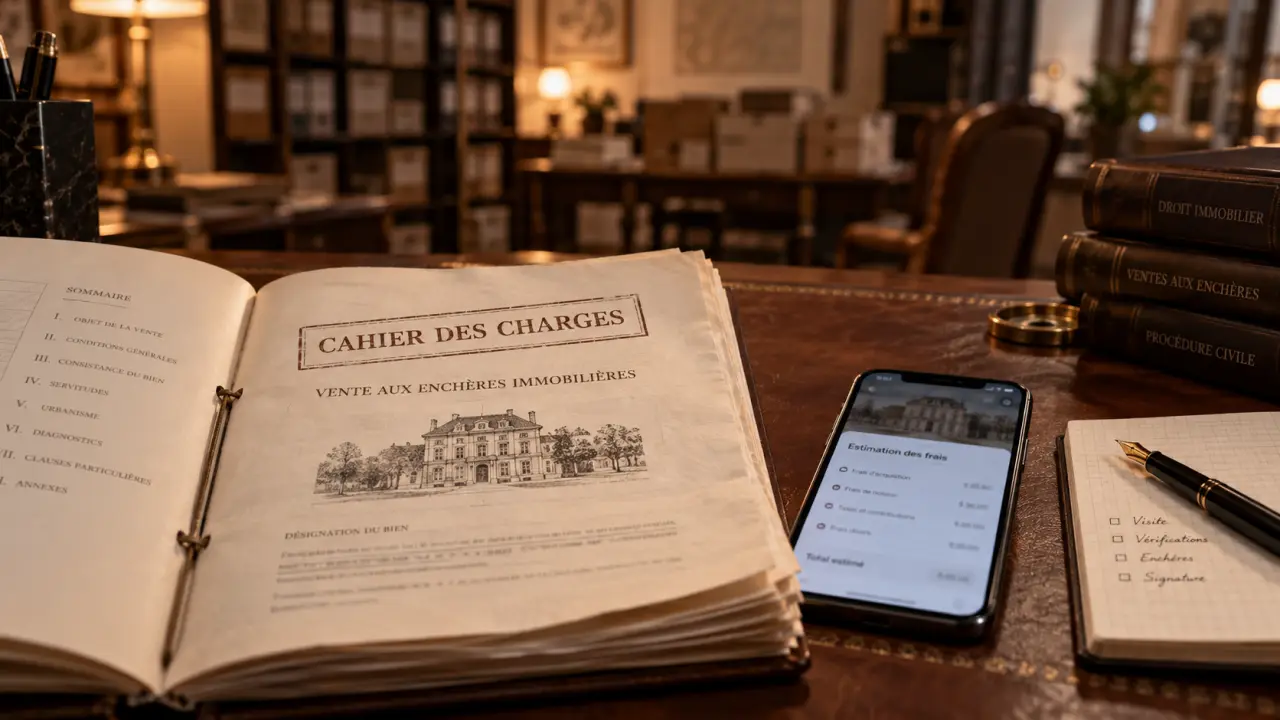
Une annonce ne suffit pas à juger la valeur réelle d’un logement. Le document déterminant est le cahier des charges, ou le dossier de vente selon le type d’enchère. Il précise la désignation du bien, son occupation éventuelle, les servitudes, les diagnostics, les conditions de visite, les charges et les frais supportés par l’adjudicataire.
Ce dossier permet aussi de vérifier le calendrier, les modalités de consignation et les éventuelles particularités juridiques de la vente. Une mise à prix faible peut masquer des travaux importants, un logement occupé ou des frais élevés. Le prix annoncé ne donne donc qu’une première indication.
Visiter pour repérer ce que les photos ne montrent pas
Les visites sont souvent organisées à des créneaux limités. Il faut en profiter pour examiner l’état des pièces, les parties communes, l’humidité, les menuiseries, les équipements et les travaux visibles. Les diagnostics techniques obligatoires, tels que le DPE, l’amiante ou le plomb, complètent l’observation sans la remplacer.
Pour un lot de copropriété, demandez aussi les informations disponibles sur les charges, les travaux votés et la situation du syndic. Vérifiez également les conditions d’occupation du logement. Un occupant en place, la remise des clés, l’accès à une cave ou les arriérés de charges peuvent modifier le délai avant l’usage, la location ou la rénovation du bien.
Ces éléments doivent apparaître dans votre analyse avant la vente. Une visite rapide ne permet pas toujours d’identifier l’ensemble des travaux, mais elle aide à repérer les défauts visibles et à établir une première estimation. Lorsque c’est possible, appuyez cette estimation sur des devis.
Prévoir le vrai coût, au-delà de la mise à prix
La mise à prix sert à lancer les enchères, pas à fixer le budget final. Pour définir un plafond cohérent, additionnez le prix maximal que vous êtes prêt à proposer, les frais propres à la vente, les taxes, les éventuels honoraires, les travaux urgents et une marge de sécurité. Une enchère n’est pertinente que si le coût total reste compatible avec la valeur du bien et votre projet.
Les frais varient fortement selon la procédure
En vente judiciaire, s’ajoutent notamment les frais de procédure et les honoraires de vente. Certaines annonces mentionnent des honoraires de 14,28 % TTC à la charge de l’adjudicataire. Ce poste doit être chiffré avant l’audience, au même titre que les autres dépenses liées à l’adjudication.
En vente notariale, les frais sont annoncés à 5 % HT pour les montants inférieurs à 45 735 €, puis à 2,5 % HT au-delà, auxquels s’ajoute une TVA de 20 %. Les ventes domaniales n’appliquent pas de frais d’acquisition, mais cette économie ne dispense pas d’évaluer les travaux, l’occupation et les coûts de remise en état.
- Fixez une enchère plafond écrite, frais inclus.
- Prévoyez les droits et dépenses liés à votre situation fiscale et patrimoniale.
- Chiffrez les travaux avec des devis lorsque cela est possible.
- Gardez une réserve de trésorerie pour les imprévus techniques ou administratifs.
Cette limite doit être définie avant le début des enchères. Dans le mouvement de la vente, il est facile de se concentrer sur le montant de l’offre suivante et d’oublier les frais déjà calculés. Une décision prise à l’avance permet de conserver une vision globale du projet.
Sécuriser le financement avant le jour de la vente
L’un des principaux risques consiste à enchérir en espérant obtenir ensuite un prêt. Les ventes aux enchères ne prévoient généralement pas de délai de rétractation ni de condition suspensive de prêt. L’adjudicataire est tenu de payer dans les délais prévus, même si son financement bancaire n’aboutit pas.
Obtenir un accord de principe ne suffit pas toujours
Présentez le dossier à votre établissement bancaire en intégrant le prix maximal, les frais et les travaux. Demandez-lui si le délai de déblocage des fonds est compatible avec celui de la vente visée. Un accord de principe ne remplace pas une vérification précise des montants à financer et des échéances.
Votre apport doit couvrir non seulement le dépôt ou la consignation, mais aussi les dépenses qui ne seraient pas financées par le crédit. Cette réserve doit rester disponible au moment de la vente et pendant les premières étapes de l’acquisition.
Dans une vente domaniale, le paiement peut être fractionné : un tiers sous 30 jours, un autre tiers sous 60 jours avec intérêts, puis le solde sous 90 jours. Ce calendrier ne supprime pas le besoin de financement. Il répartit simplement les échéances selon les règles prévues pour la vente.
Pour une vente judiciaire, échangez avec l’avocat suffisamment tôt. Il vérifiera les pièces nécessaires et les modalités de représentation. N’attendez pas la veille : une erreur de consignation, de pouvoir ou de pièce justificative peut empêcher de participer, même avec un dossier financier solide.
Repérer les annonces et enchérir avec méthode
Les ventes judiciaires sont publiées sur des sites spécialisés, dans les annonces légales et par les cabinets d’avocats. Les ventes notariales sont diffusées par les études notariales et leurs réseaux. Les biens de l’État figurent sur le site cessions.immobilier-etat.gouv.fr. Des plateformes d’annonces peuvent aussi agréger plusieurs catégories de ventes, mais l’acheteur doit toujours revenir aux documents officiels et à l’organisateur de la vente.
Les informations d’une plateforme servent à repérer une opportunité. Elles ne remplacent pas le cahier des charges, le règlement de la vente ou les renseignements transmis par l’interlocuteur compétent. Vérifiez les dates, le montant de la consignation, les conditions de visite et les modalités de paiement avant toute démarche.
- Sélectionnez un secteur et un budget total, sans vous limiter à la mise à prix.
- Demandez le cahier des charges ou le dossier complet dès qu’une annonce vous intéresse.
- Visitez le bien et analysez son occupation, ses diagnostics et ses charges.
- Validez le financement et calculez votre plafond d’enchère.
- Préparez les dépôts, documents et interlocuteurs requis avant la date de vente.
- Le jour venu, respectez votre plafond : laisser passer un bien reste préférable à acheter un risque mal chiffré.
L’achat aux enchères repose d’abord sur la préparation. Le bon réflexe n’est pas de rechercher la mise à prix la plus basse, mais de retenir un bien dont le dossier, les coûts et le calendrier restent maîtrisables. Le prix final n’a de sens qu’une fois l’ensemble de l’opération évalué.

Articles qui pourraient vous intéresser :
 Diagnostic de toiture : de 90 € à 1 300 €, comment anticiper le coût réel de votre inspection
 Terrasse sur plots : 5 risques d’instabilité et contraintes techniques à anticiper
 Investissement locatif : 60 villes à éviter et critères pour sécuriser votre achat
 Vendre un bien immobilier sans agence : économiser 5 % tout en sécurisant la vente