LMNP : travaux avant location, régime réel, preuves et délai de 6 à 12 mois
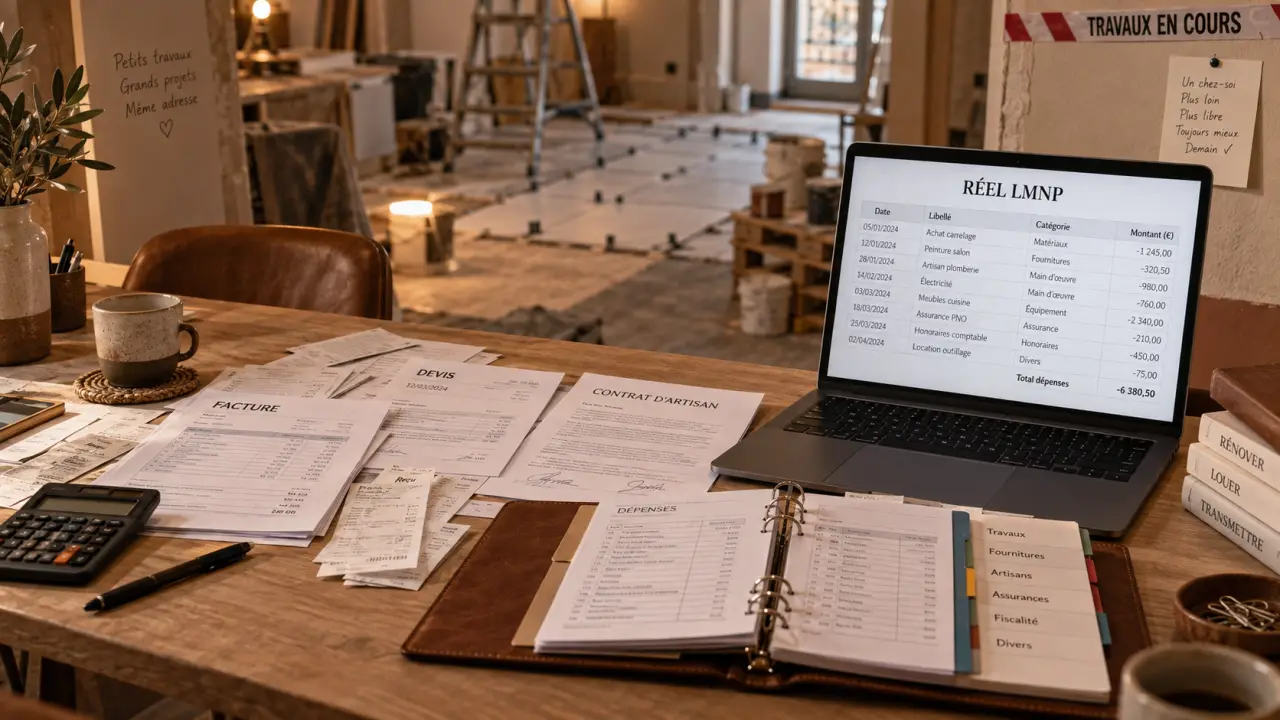
Des travaux réalisés avant la signature du premier bail peuvent être pris en compte en location meublée non professionnelle, même si aucun loyer n’a encore été encaissé. L’avantage fiscal dépend toutefois de plusieurs éléments : le régime d’imposition choisi, la nature exacte des dépenses, l’intention de louer le logement et le délai entre la fin du chantier et la mise sur le marché.
Le régime réel est indispensable pour valoriser les travaux
Les revenus issus d’une location meublée relèvent des bénéfices industriels et commerciaux (BIC). Au micro-BIC, l’administration applique un abattement forfaitaire. Les dépenses réellement supportées, y compris les travaux, ne sont donc pas déduites séparément. Ce régime reste simple à gérer, mais il est rarement adapté lorsque le logement nécessite une rénovation avant sa première location.
Le régime réel permet d’enregistrer les frais et les investissements liés à l’activité de location meublée. Certaines dépenses sont déductibles immédiatement, tandis que celles qui améliorent durablement le logement sont généralement immobilisées puis amorties. Pour des recettes inférieures à 83 600 €, le micro-BIC reste possible, mais le régime réel peut être choisi sur option. Le seuil indiqué pour les meublés de tourisme non classés est de 15 000 €.
Le choix du réel doit être cohérent avec le projet dès le départ. Il ne suffit pas de conserver des factures pour obtenir une déduction : les dépenses doivent être rattachées à une activité de location meublée identifiable et correctement enregistrées en comptabilité.
Ne pas attendre le premier loyer pour organiser son dossier
L’immatriculation de l’activité et le choix du régime réel doivent idéalement intervenir avant le début des travaux. Cette chronologie renforce le lien entre les dépenses engagées et la future activité de location. Attendre que le logement soit terminé, meublé ou loué rend plus difficile la justification comptable des dépenses antérieures.
Conservez les devis datés, les factures détaillées, les preuves de paiement et les contrats d’artisans. Une facture globale de rénovation est moins lisible qu’un dossier qui précise la nature de chaque intervention : plomberie, électricité, revêtement, cuisine ou salle de bains. Le nom du propriétaire ou de l’activité doit également apparaître correctement sur les justificatifs.
Charge ou immobilisation : la qualification qui change le résultat fiscal
En LMNP, tous les travaux n’ont pas le même traitement. La question consiste à déterminer si la dépense remet simplement le logement en état ou si elle crée, transforme ou améliore durablement un élément du bien. Cette distinction modifie le moment auquel la dépense réduit le résultat fiscal.
| Nature de la dépense | Traitement habituel | Exemples |
|---|---|---|
| Entretien et réparation | Charge déductible | Remplacement d’un joint, reprise de peinture, réparation d’une fuite |
| Amélioration ou rénovation importante | Immobilisation amortissable | Réfection complète d’une salle de bains, création d’une cuisine, rénovation lourde de l’électricité |
| Équipement et mobilier | Immobilisation amortissable selon sa durée d’usage | Literie, électroménager, mobilier, radiateurs |
Une charge réduit le résultat, l’amortissement s’étale
Une dépense qualifiée de charge diminue le résultat BIC de l’exercice au cours duquel elle est engagée. Si elle contribue à créer un déficit BIC non professionnel, celui-ci est reportable pendant 10 ans sur les bénéfices de même nature. La déduction intervient donc plus rapidement, sous réserve que la dépense remplisse bien les conditions applicables.
Une immobilisation est répartie sur sa durée d’utilisation grâce à un amortissement linéaire. L’amortissement ne peut pas créer ou aggraver un déficit LMNP : la part non utilisée devient un excédent d’amortissement reportable indéfiniment. En pratique, une même rénovation peut contenir plusieurs composants amortis séparément. Il est donc préférable d’éviter de tout enregistrer sous une seule ligne « travaux ».
La ventilation des factures permet de conserver une lecture fidèle du chantier. Une réparation ponctuelle et une amélioration durable peuvent apparaître sur le même devis, mais elles ne produisent pas le même effet fiscal. Lorsque les postes sont nombreux, leur séparation facilite le suivi comptable et la justification du traitement retenu.
Avant la première location, prouvez que le logement était bien destiné à être loué
Le fait qu’un logement soit vide pendant les travaux n’empêche pas la prise en compte des dépenses. En revanche, le propriétaire doit pouvoir établir que le bien était destiné à une location meublée effective, et non à un usage personnel ou à une revente sans projet locatif.
Cette intention doit être cohérente avec les démarches réalisées. Le type de travaux, le mobilier commandé, le loyer envisagé et la façon dont le logement est présenté doivent correspondre au projet de location annoncé. Aucun document isolé ne remplace cette cohérence d’ensemble.
Constituer un faisceau de preuves plutôt qu’un document isolé
Une annonce publiée, un mandat confié à une agence, les diagnostics, des échanges avec des candidats locataires, une commande de mobilier ou une estimation de loyer sont autant d’indices utiles. Leur cohérence compte davantage qu’une seule pièce produite tardivement. Conservez aussi les photos avant, pendant et après le chantier : elles expliquent la durée des travaux et rendent les factures plus compréhensibles.
Un logement en travaux peut rester difficile à commercialiser pendant plusieurs semaines ou plusieurs mois. Pièces condamnées, réseau électrique à reprendre, défauts invisibles lors de l’achat ou délai d’approvisionnement peuvent retarder la mise en location. Documenter ces contraintes avec des photographies datées, des courriels d’artisans et des avenants de devis permet de distinguer un aléa de chantier d’une absence de projet locatif.
Ce journal de chantier devient particulièrement utile si la vacance s’allonge. Il permet de reconstituer les étapes du projet, depuis les premières interventions jusqu’aux démarches de commercialisation, et de relier chaque retard à un élément concret.
Viser une mise en location dans un délai raisonnable
Un délai de 6 à 12 mois après les travaux est généralement considéré comme raisonnable pour mettre le bien sur le marché, le meubler et trouver un locataire. Ce délai ne donne pas un droit automatique à patienter un an : l’ensemble du projet doit rester crédible. Un retard prolongé peut se défendre s’il est documenté, par exemple en cas de travaux supplémentaires justifiés ou de difficultés objectives de mise en location.
La mise sur le marché ne signifie pas nécessairement que le bail est déjà signé. Une annonce, un mandat ou des échanges avec des candidats peuvent montrer que la commercialisation a commencé. L’essentiel est de pouvoir expliquer la chronologie entre la fin du chantier, l’ameublement, la publication de l’offre et la recherche du locataire.
Mesurer l’intérêt fiscal sans oublier la future plus-value
Supposons 18 000 € de travaux. Si 3 000 € correspondent à des réparations déductibles et 15 000 € à une rénovation durable, la première part peut diminuer le résultat de l’exercice. La seconde sera amortie progressivement. Le gain fiscal ne correspond donc pas forcément à 18 000 € déduits immédiatement : la qualification de chaque facture détermine le rythme de l’avantage.
Depuis 2025, les amortissements pratiqués sont réintégrés dans le calcul de la plus-value imposable lors de la revente. L’amortissement conserve son intérêt pour réduire l’imposition sur les loyers pendant la détention, mais il doit être examiné en fonction de l’horizon de conservation du bien. Une stratégie pensée uniquement pour effacer le résultat annuel peut être moins pertinente si une revente rapide est prévue.
Le calcul doit donc tenir compte de la période d’exploitation et du projet de revente. Les charges, les amortissements et les conséquences sur la plus-value ne se situent pas au même moment. Cette lecture globale évite de retenir un traitement comptable uniquement parce qu’il réduit le résultat de l’année.
La méthode à suivre avant d’ouvrir le chantier
- Définir le projet locatif : type de location meublée, loyer envisagé, mobilier nécessaire et date cible de mise sur le marché.
- Choisir le régime réel et immatriculer l’activité avant les premières dépenses significatives.
- Demander des devis détaillés pour distinguer l’entretien, la rénovation, les équipements et le mobilier.
- Archiver chaque justificatif : facture au bon nom, preuve de règlement, photos et échanges avec les intervenants.
- Préparer la commercialisation sans attendre la fin parfaite du chantier : diagnostics, mandat ou annonce, puis conservation des traces des démarches accomplies.
- Faire valider le traitement comptable lorsque les travaux sont importants ou mêlent plusieurs postes. Une ventilation adaptée évite de déduire immédiatement une immobilisation ou d’amortir à tort une simple réparation.
Les travaux avant location en LMNP peuvent donc être pris en compte avant la perception des premiers loyers, à condition de les rattacher à un projet locatif réel. La chronologie, les preuves et la ventilation comptable déterminent autant le résultat fiscal que le montant de la facture. Le régime réel, la qualification des dépenses et le délai de mise en location doivent être examinés ensemble.

- LMNP : travaux avant location, régime réel, preuves et délai de 6 à 12 mois - 16 septembre 2026
- Isolation d’un vide sanitaire : le sol reste froid si l’humidité et la ventilation sont négligées - 15 septembre 2026
- Rénover sans se ruiner : comment maîtriser votre budget plâtrerie et peinture - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Prix d’un toit en chaume : quel budget prévoir pour une installation ou une rénovation ?
 Cuvelage de mur : 4 étapes techniques pour assécher vos sous-sols durablement
 Immobilier à Londres : 3 règles fiscales et 5 quartiers pour sécuriser votre investissement
 Identifiant fiscal du logement sur la taxe foncière : 12 chiffres à repérer parmi les autres numéros