Rentier en immobilier : 15 à 20 ans de patience, pas 5 ans de magie
Publié par : Camille-Jade Louvigny — Rédactrice spécialisée en immobilier
Devenir rentier en immobilier, c’est financer son train de vie avec les loyers que rapporte un patrimoine, sans dépendre d’un salaire. C’est possible, mais rarement rapide : les trajectoires crédibles s’étalent plutôt sur 15 à 20 ans, et reposent sur trois leviers : le crédit, le réinvestissement et la discipline. Voici comment cela se construit concrètement, avec quel capital et quels pièges éviter.
Rente locative et rendement locatif : ne pas confondre
Ce que recouvre vraiment le mot « rentier »
Un rentier vit de revenus issus de son capital. En immobilier, ce sont les loyers encaissés, une fois les charges, les impôts et les mensualités de crédit payés. Le rendement locatif, lui, n’est qu’un ratio : le loyer annuel rapporté au prix du bien. Un rendement brut de 8 % ne dit rien de ce qu’il reste dans votre poche en fin de mois.
Capital nécessaire pour atteindre votre rente mensuelle
Estimez le capital à constituer pour percevoir la rente mensuelle souhaitée, selon un rendement net annuel.
Sensibilité au rendement
| Rendement net | Capital requis |
|---|
Formule : capital requis = (rente mensuelle × 12) ÷ rendement net annuel. Le rendement saisi doit être net de charges, d’impôts et de crédit. Aucune fiscalité n’est modélisée dans ce calcul ; il s’agit d’une estimation indicative.
Le cash-flow, juge de paix
Le cash-flow positif désigne ce qui reste après toutes les dépenses : crédit, taxe foncière, assurance, travaux, frais de gestion locative (de 6 à 10 % des loyers en général) et fiscalité. C'est cette ligne qui détermine si vous construisez une rente ou si vous financez un bien à la sueur de votre salaire. Un investisseur peut avoir dix lots et un cash-flow négatif : il est alors riche sur le papier, pas rentier.
Combien de capital pour quelle rente ?
Le calcul à rebours
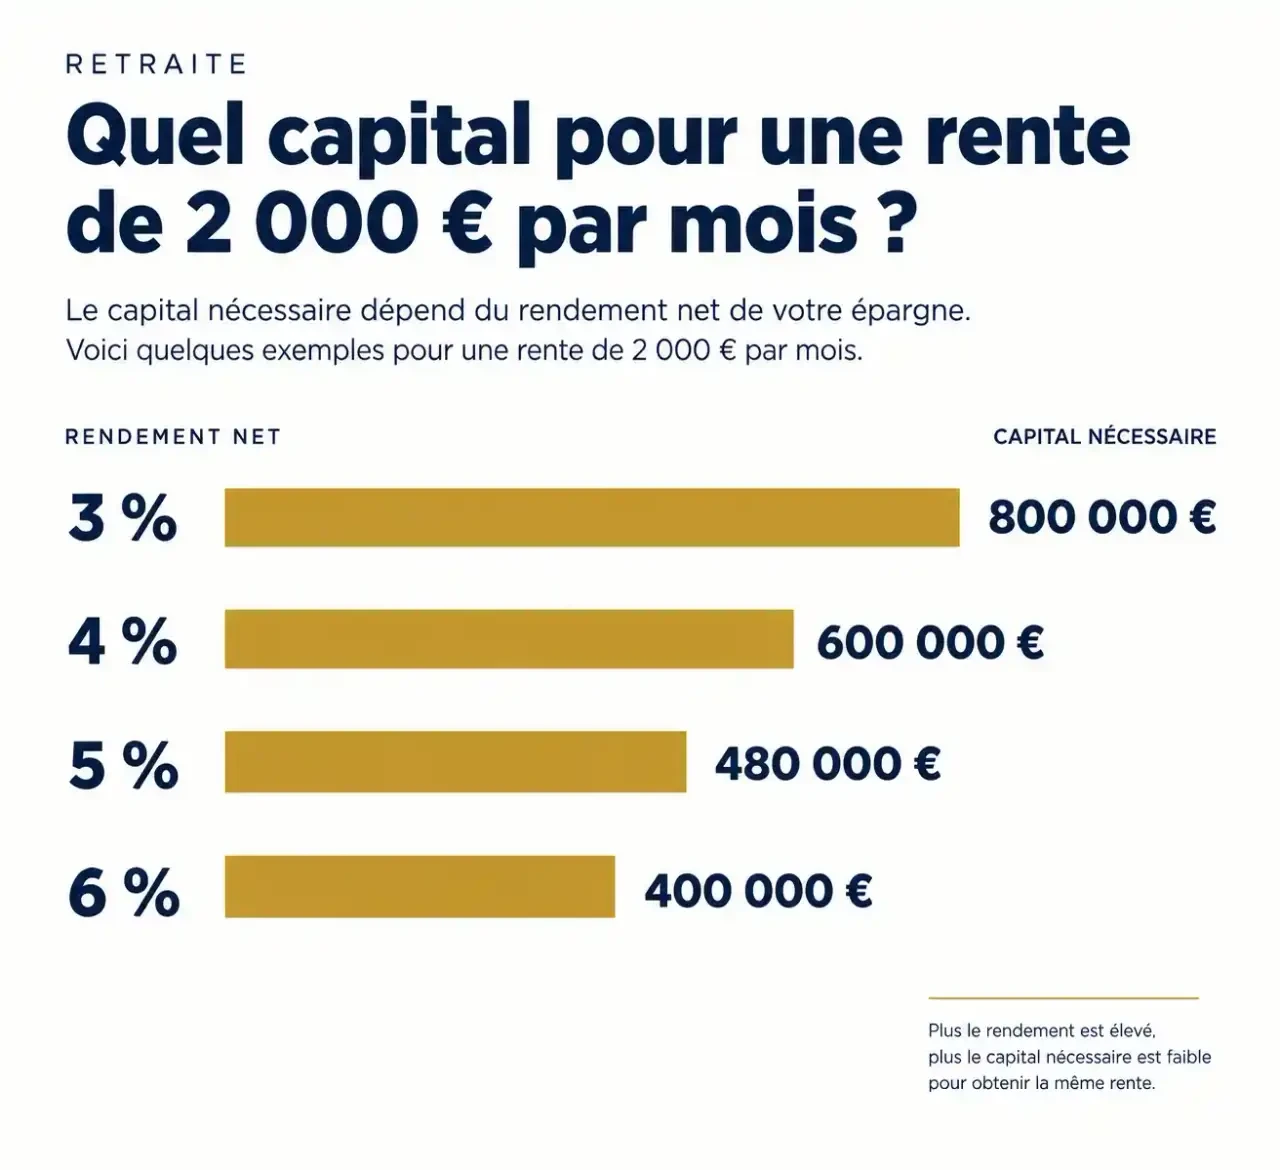
Le raisonnement part de la rente souhaitée, pas du bien. Pour 2 000 € par mois, soit 24 000 € par an, il faut un patrimoine dont le rendement net atteint cette somme. À 6 % net, cela suppose 400 000 € d'actifs productifs ; à 3 %, le double, 800 000 €. Plus le rendement est faible, plus le capital requis grimpe : c'est la relation centrale à garder en tête. Une rente de 4 000 € par mois à 6 % net exige ainsi 800 000 €, et 1 000 000 € correspond à 3 000 € mensuels environ à 3,6 % de rendement.
Le rôle du crédit et du taux d'endettement
Vous n'avez pas besoin d'avoir ce capital en main : le crédit permet d'acheter avec l'argent de la banque, et les loyers remboursent l'emprunt. C'est l'effet de levier. Sa limite est le taux d'endettement, plafonné à 35 % des revenus. Chaque prêt consomme de cette capacité, d'où l'importance de choisir des biens dont le loyer couvre une bonne part de la mensualité. Un apport de 15 000 à 25 000 € suffit parfois pour un premier achat ; d'autres profils en réunissent davantage, jusqu'à 80 000 à 120 000 €.
Quels véhicules pour construire sa rente ?
Location meublée, nue, colocation : le terrain
Le LMNP (loueur en meublé non professionnel) est le choix le plus cité : les loyers d'un meublé sont souvent plus élevés qu'en location nue, et le régime réel permet d'amortir le bien et le mobilier, ce qui peut neutraliser une grande partie de l'imposition. Le micro-BIC, plus simple, applique un abattement de 50 %. La colocation et la location courte durée augmentent les revenus, mais exigent davantage de gestion. L'immeuble de rapport permet d'accélérer, en achetant plusieurs lots d'un coup.
Les placements sans gestion
Les SCPI, l'assurance-vie, le PEA (plafonné à 150 000 €) et le compte-titres produisent des revenus sans quittance à émettre ni travaux à suivre. Les revenus du compte-titres sont soumis au PFU de 30 % (12,8 % d'impôt et 17,2 % de prélèvements sociaux). En contrepartie, vous perdez l'effet de levier et le contrôle sur l'actif.
| Véhicule | Effort de gestion | Levier du crédit | Atout principal |
|---|---|---|---|
| LMNP en gestion libre | Élevé | Oui | Amortissements, loyers plus élevés |
| LMNP avec mandat de gestion | Faible | Oui | Délégation, frais de 6 à 10 % |
| SCPI | Très faible | Possible | Mutualisation |
| PEA / assurance-vie | Très faible | Non | Cadre fiscal, simplicité |
Un parcours en cinq étapes, comme une boucle qui se répète
De l'objectif au premier achat
Commencez par chiffrer la rente voulue, puis constituez une épargne de précaution de 3 à 6 mois de dépenses avant d'emprunter. Formez-vous, analysez le marché local (les petites et moyennes villes offrent souvent de meilleurs rendements que les quartiers prisés), négociez, puis réalisez un premier investissement modeste. Même un effort d'épargne de 200 € par mois, régulier, change la donne sur la durée.
Réinvestir : la mécanique qui fait la rente
Le vrai moteur ressemble à une boucle d'asservissement, comme un thermostat : les loyers de l'actif n°1 remboursent son crédit, l'excédent nourrit l'apport de l'actif n°2, qui améliore la capacité d'épargne, qui finance le suivant. Chaque tour de boucle raccourcit le suivant, mais un grain de sable la grippe : une vacance prolongée ou un taux d'endettement saturé. Mieux vaut donc vérifier, à chaque cycle, que le cash-flow du précédent est stabilisé avant d'enclencher le suivant. Au bout de plusieurs tours, la dette se rembourse par les locataires et le patrimoine s'autofinance : c'est là que la rente devient réelle, parfois après la fin des crédits.
Risques et erreurs qui font échouer
Les pièges financiers
Le premier est la vacance locative : quelques mois sans locataire (carence locative) suffisent à effacer l'année de cash-flow d'un petit bien. Viennent ensuite les travaux sous-estimés, les charges de copropriété oubliées et un endettement trop serré qui bloque les achats suivants. Le risque augmente aussi avec la rentabilité : un rendement de 10 % brut cache souvent une ville fragile ou un bien difficile à relouer.
Les promesses à fuir
Méfiez-vous des formations qui vendent une rente en 5 ans sans capital ni effort, et des montages sans calcul de fiscalité. Raisonnez en net, simulez plusieurs scénarios de rendement, faites-vous accompagner par un gestionnaire de patrimoine ou un expert-comptable pour choisir entre micro-BIC et régime réel. Être rentier en immobilier est un métier de patience : régularité, prudence et réinvestissement valent mieux que le coup d'éclat.
Articles qui pourraient vous intéresser :
 Vendre une pièce de moins de 9m² : 3 règles juridiques pour sécuriser votre transaction
 Chauffage électrique collectif : 15 % d’économies et transition énergétique en copropriété
 Vente locative : 1 % de remise par an et 3 étapes clés pour devenir propriétaire
 Locataire et changement de serrure : qui paie entre perte de clé, effraction et vétusté ?