Investir en LMNP en résidence étudiante : rentabilité, fiscalité et points de vigilance
Publié par : Camille-Jade Louvigny — Rédactrice spécialisée en immobilier
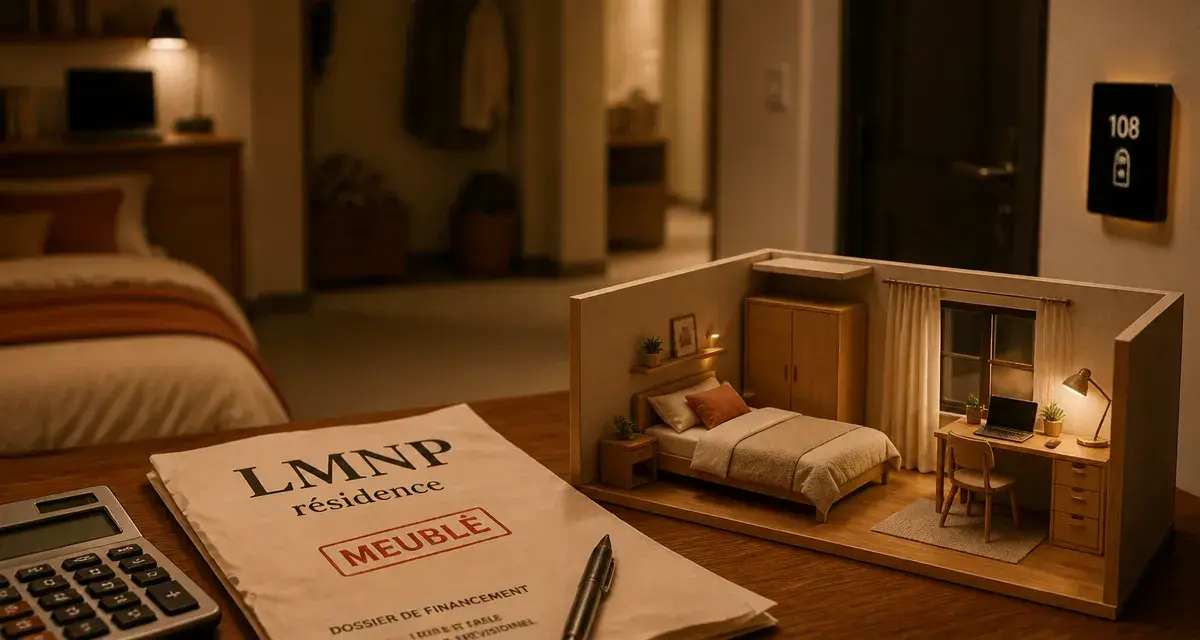
L’investissement en résidence étudiante sous le statut de Loueur en Meublé Non Professionnel (LMNP) est une solution privilégiée pour se constituer un patrimoine immobilier tout en optimisant sa fiscalité. Avec près de 3 millions d’étudiants en France et une pénurie structurelle de logements adaptés, ce placement répond à une demande locative forte. Derrière la promesse de rentabilité et la sérénité d’une gestion déléguée, le succès de l’opération repose sur une compréhension fine du mécanisme fiscal et des risques liés à l’exploitant.
Fonctionnement du LMNP en résidence étudiante
Investir en LMNP dans une résidence étudiante consiste à acquérir un logement meublé au sein d’une structure spécialisée, gérée par un exploitant professionnel. Vous déléguez l’intégralité de la gestion via un bail commercial. Ce contrat, conclu généralement pour une durée de 9 à 12 ans, lie l’investisseur au gestionnaire de la résidence.
Testez vos connaissances sur le LMNP en résidence étudiante
En contrepartie de cette délégation, l’investisseur perçoit un loyer fixé par le bail, indépendamment du taux d’occupation réel de son appartement. Ce mécanisme offre une sécurité de revenus supérieure à la location nue traditionnelle, où la vacance locative pèse directement sur le propriétaire.
Les leviers fiscaux : régime réel et récupération de TVA
L’attrait majeur du LMNP réside dans sa fiscalité. Deux régimes s’offrent à vous : le micro-BIC et le régime réel.
Le micro-BIC permet de bénéficier d’un abattement forfaitaire de 50 % sur les recettes locatives. Cette option est simple, mais souvent moins performante pour un investissement en résidence services. Le régime réel est généralement recommandé, car il permet de déduire l’ensemble des charges d’exploitation (intérêts d’emprunt, taxe foncière, frais de gestion) et de pratiquer l’amortissement comptable du bien et des meubles. Cela permet souvent de percevoir des loyers nets d’impôts pendant une période prolongée.
Par ailleurs, sous réserve de fournir au moins trois des quatre services para-hôteliers (réception, petit-déjeuner, ménage, fourniture de linge), l’investisseur peut récupérer la TVA sur le prix d’achat du bien, soit une économie immédiate de 20 %. Cette récupération impose de conserver le bien pendant 20 ans, sous peine de devoir reverser une partie de la taxe au prorata des années restantes.
La racine de la rentabilité : un marché sous tension
La performance d’un investissement repose sur la tension locative. Dans les grandes métropoles universitaires, le déséquilibre entre l’offre de logements et le nombre d’étudiants est tel que les résidences privées affichent des taux d’occupation souvent supérieurs à 90 %. Cette demande structurelle assure une pérennité à l’exploitant et garantit le versement des loyers sur le long terme. Un investisseur averti analyse la capacité de la zone géographique à attirer et retenir une population étudiante sur les deux prochaines décennies, plutôt que de se fier uniquement au rendement brut affiché.
Critères de sélection : éviter les risques de gestion
Le risque principal de cet investissement est la défaillance ou la mauvaise gestion de l’exploitant. Avant de signer, vérifiez la solidité financière du gestionnaire et sa réputation. Un bail commercial attractif ne vaut rien si l’exploitant n’est pas capable de rentabiliser la structure.
Voici les points de vigilance essentiels :
La qualité de l’emplacement : privilégiez la proximité immédiate des campus et des transports en commun. Une résidence éloignée des centres de formation est toujours plus vulnérable.
La structure du bail commercial : examinez attentivement la répartition des charges, notamment les grosses réparations (article 606 du Code civil) et les frais de mise aux normes, qui doivent rester à la charge de l’exploitant.
L’historique du gestionnaire : renseignez-vous sur les taux d’occupation des autres résidences gérées par le même acteur et vérifiez la stabilité de ses résultats financiers.
Rentabilité et réalité du terrain
Si les rendements bruts affichés se situent souvent entre 4 % et 5,5 %, calculez toujours la rentabilité nette après charges et fiscalité. La gestion déléguée implique des frais qui viennent amputer le rendement brut. Néanmoins, la stabilité offerte par le bail commercial et l’optimisation fiscale via l’amortissement permettent d’atteindre un rendement net de 3 % à 3,5 %. Ce placement est un produit de capitalisation patrimoniale à long terme, idéal pour préparer sa retraite ou se constituer des revenus complémentaires sécurisés.
| Indicateur | Cible moyenne |
|---|---|
| Rendement brut | 4,0 % – 5,5 % |
| Rendement net | 3,0 % – 3,5 % |
| Durée du bail | 9 à 12 ans |
Le LMNP en résidence étudiante reste un choix cohérent pour l’investisseur en quête de sérénité. La clé du succès réside dans une sélection rigoureuse : privilégiez des villes à forte démographie étudiante et des exploitants reconnus pour leur solidité. Une analyse prudente du bail commercial et une stratégie fiscale bien définie au régime réel sont les meilleurs garants de la pérennité de votre investissement.

- Investir en LMNP en résidence étudiante : rentabilité, fiscalité et points de vigilance - 5 octobre 2026
- Coin détente au jardin : l’usage, l’ombre et le confort font toute la différence - 4 octobre 2026
- Une plomberie de salle de bains fiable commence par les bons tuyaux et évacuations - 3 octobre 2026
Articles qui pourraient vous intéresser :
 Ravalement de façade et ITE : les 4 dérogations pour éviter l’obligation d’isoler
 Prix immobilier à Vannes : 4 174 €/m² médian et des écarts nets entre appartements, maisons et quartiers
 Quartiers, budget, copropriété : ce qu’il faut vérifier avant d’acheter un appartement à Bordeaux
 Véranda pour balcon : l’accord de copropriété peut bloquer votre projet