Vendre sa maison rapidement sans brader : le bon prix, un dossier prêt et des acheteurs solides
Publié par : Camille-Jade Louvigny — Rédactrice spécialisée en immobilier
Pour vendre sa maison rapidement sans sacrifier son prix, il faut réduire les hésitations de l’acheteur : un tarif cohérent avec le marché, une présentation fidèle et un dossier prêt à examiner. L’urgence ne justifie pas forcément une décote. Elle impose surtout de distinguer le temps nécessaire pour trouver un acquéreur de celui qui permettra réellement de recevoir les fonds.
Fixer un prix défendable et une échéance réaliste
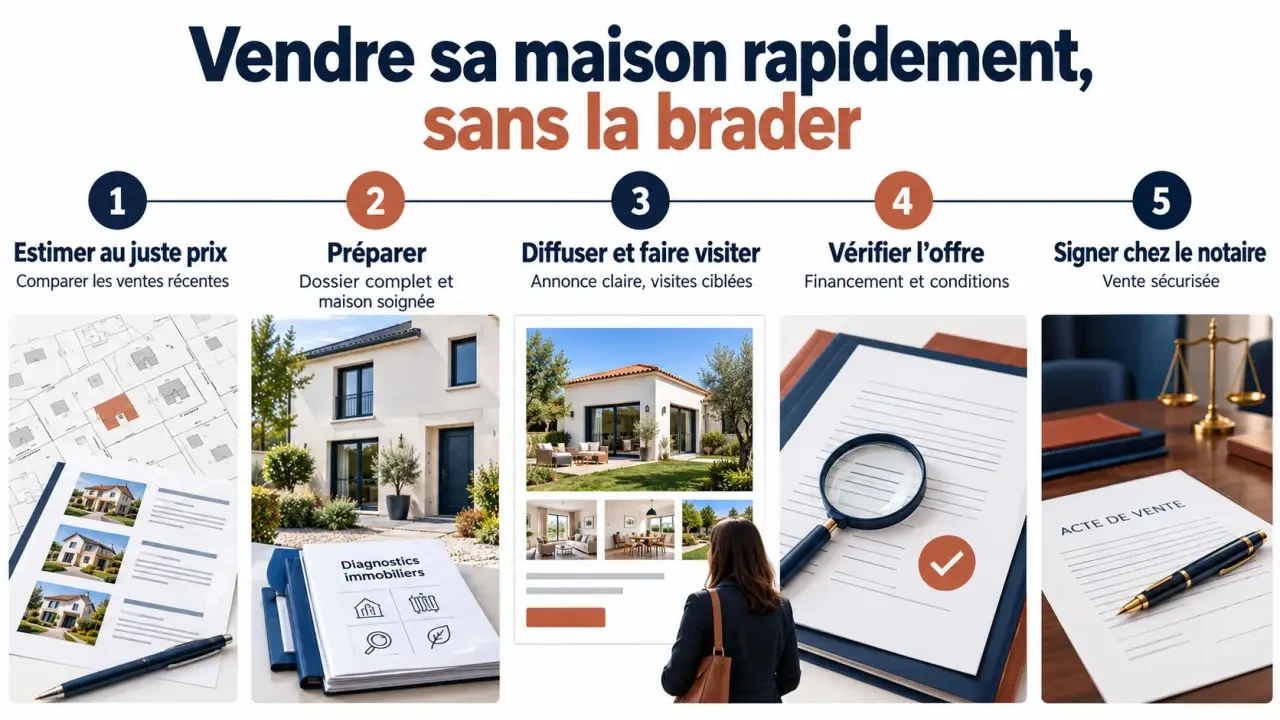
Le bon prix ne découle ni du montant nécessaire pour votre prochain achat ni de la somme investie dans les travaux. Il correspond à ce que des acheteurs peuvent accepter pour une maison comparable, dans votre secteur, au moment de la vente. Une estimation trop ambitieuse peut écarter votre bien des recherches des acquéreurs pourtant adaptés.
Comparer les ventes, pas seulement les annonces
Étudiez les transactions récentes accessibles dans les bases publiques et demandez des estimations argumentées à des professionnels locaux. Comparez l’emplacement, la surface habitable, le terrain, l’état général, la performance énergétique et les nuisances. Les annonces concurrentes révèlent l’offre disponible, mais leurs prix affichés ne prouvent pas les montants effectivement obtenus.
Demandez à chaque professionnel quels biens justifient son estimation et quels défauts pourraient alimenter la négociation. Une estimation utile explique une fourchette ; elle ne se contente pas de flatter le vendeur. Pour une maison atypique ou haut de gamme, le nombre d’acheteurs potentiels compte aussi : un délai plus long n’indique pas automatiquement un mauvais prix.
Distinguer offre acceptée et argent disponible
Une offre reçue rapidement ne signifie pas que la vente est terminée. Le compromis ou la promesse, le financement, les vérifications du notaire et les éventuelles conditions suspensives précèdent l’acte définitif. Un reportage de TF1 évoquait 80 jours en moyenne pour vendre une maison en France : ce repère ne constitue ni une prévision locale ni une garantie de versement des fonds à cette échéance.
Définissez donc avec votre notaire la date à laquelle vous devez réellement disposer de l’argent. Cette contrainte permettra de choisir une stratégie réaliste plutôt que de céder à une promesse de rapidité ambiguë.
Préparer la maison et les pièces avant de publier
Une vente se ralentit souvent sur des questions prévisibles : état de la toiture, travaux réalisés, limites du terrain ou dépenses énergétiques. Préparer les réponses avant les visites évite les échanges interminables et rassure davantage qu’une décoration impeccable.
Rendre le bien lisible sans engager un chantier
Désencombrez les pièces, dégagez les circulations, nettoyez les vitres et soignez l’entrée comme les extérieurs. Réparez les petits défauts visibles lorsque leur coût reste raisonnable. L’objectif est de permettre à l’acquéreur d’évaluer les volumes et l’entretien, pas de masquer l’état réel du logement.
Avant des travaux importants, confrontez leur coût au gain espéré et au retard qu’ils entraîneraient. Pour une rénovation nécessaire, des devis détaillés peuvent être plus utiles qu’un chantier réalisé dans l’urgence. Ne dissimulez jamais une infiltration ou un désordre : sa découverte tardive risque de compromettre la transaction.
Constituer un dossier exploitable immédiatement
Faites confirmer par le notaire et le diagnostiqueur les documents applicables à votre maison. Leur liste dépend notamment de l’âge du bâtiment, de sa localisation, de ses équipements et de sa situation juridique.
- Le titre de propriété, le dernier avis de taxe foncière et les informations sur les servitudes.
- Les diagnostics immobiliers obligatoires, dont le DPE, et l’audit énergétique lorsqu’il est requis.
- Les autorisations d’urbanisme, factures et garanties concernant les travaux réalisés.
- Les documents d’assainissement et, si la maison relève d’une copropriété, les pièces correspondantes.
En succession ou en indivision, vérifiez en amont qui peut signer et dans quelles conditions. Un désaccord entre propriétaires ne se résout pas par une meilleure annonce.
Organiser la commercialisation et corriger les vrais blocages
Votre annonce doit permettre de comprendre la maison avant de se déplacer : surface habitable, configuration, terrain, état, chauffage, performance énergétique et contraintes connues. Des photos lumineuses et représentatives, accompagnées d’un plan lisible, limitent les visites inutiles. Évitez les objectifs qui déforment les pièces et les descriptions excessivement flatteuses.
Choisir entre agence et vente directe selon votre disponibilité
Vendre seul permet d’éviter des honoraires d’agence, mais demande de gérer les appels, les visites, les documents et la négociation. Une agence peut apporter une connaissance du marché et un suivi des candidats, sans garantir pour autant un délai. Comparez sa méthode d’estimation, sa disponibilité, ses supports et la qualité de ses comptes rendus, pas seulement sa commission.
Une diffusion maîtrisée n’interdit pas plusieurs portails. Elle suppose surtout des informations cohérentes partout. Des annonces du même bien à des prix différents brouillent le message et peuvent encourager la négociation.
Lire les signaux avant de baisser le prix
Suivez les demandes qualifiées, les visites et leurs retours. Peu de contacts peut signaler un prix mal positionné, une visibilité insuffisante ou des photos peu convaincantes. Des visites sans offre invitent plutôt à examiner l’écart entre la présentation et la réalité, les travaux ou les objections récurrentes.
Pensez au parcours de vente comme à un sablier : les contacts entrent en haut, mais le passage étroit peut se situer aux visites, au financement ou au dossier juridique. Ajouter des annonces ne débloquera pas un problème de servitude ; repeindre ne rendra pas un prix excessif acceptable. Repérez l’endroit précis où les candidats abandonnent avant de dépenser ou de consentir une baisse.
Si les retours convergent sur le prix, ajustez-le de façon argumentée plutôt que par petites réductions répétées. Une annonce qui stagne peut susciter la méfiance, même lorsque le bien n’a aucun défaut majeur.
Sécuriser l’offre et comparer les options en cas d’urgence
La meilleure offre n’est pas toujours la plus élevée. Examinez aussi le financement, les conditions suspensives et le calendrier. Demandez des éléments cohérents sur l’apport et l’avancement bancaire, dans le respect de la confidentialité. Une simulation ou un avis de courtier ne vaut toutefois pas accord définitif de prêt.
Faites relire l’offre par votre notaire avant de l’accepter : sa portée engageante mérite une vérification. Un acheteur pressé n’est pas nécessairement solvable, et une acquisition annoncée sans crédit doit elle aussi être étayée.
| Option | Intérêt | Vigilance |
|---|---|---|
| Vente classique, seul ou en agence | Rechercher un prix conforme au marché. | Délai dépendant de la demande et du financement. |
| Vente instantanée à un professionnel | Obtenir rapidement une proposition sur un bien éligible. | Comparer prix net, frais et calendrier notarié réel. |
| Vente avec complément de prix | Prévoir un paiement initial puis un éventuel complément contractuel. | Vérifier les conditions : le complément n’est pas nécessairement garanti. |
| Vente avec faculté de rachat | Vendre en conservant une possibilité contractuelle de rachat. | Risque de perte définitive du bien et coûts à anticiper. |
| Financement hypothécaire | Obtenir des liquidités sans vendre immédiatement. | Endettement, frais et risque sur le logement. |
TF1 a présenté des offres de vente instantanée en moins d’une semaine, avec une décote de 6 % à 11 %. Ces chiffres illustrent un dispositif décrit dans ce reportage, pas une règle applicable à toutes les maisons ni une promesse de signature définitive aussi rapide.
Si votre difficulté est surtout un besoin de trésorerie, comparez le coût total d’un financement à la perte acceptée lors d’une vente urgente. Faites examiner tout montage par un notaire indépendant. Le bon arbitrage reste celui qui réunit un montant net acceptable, une échéance crédible et un risque maîtrisé.
- Vendre sa maison rapidement sans brader : le bon prix, un dossier prêt et des acheteurs solides - 24 octobre 2026
- Isoler acoustiquement un mur : la mousse ne suffit pas contre les voix des voisins - 23 octobre 2026
- Aménager un petit jardin : des usages bien pensés, sans perdre de place - 22 octobre 2026
Articles qui pourraient vous intéresser :
 Ravalement de façade dans le 92 : obligations légales, techniques durables et valorisation immobilière
 Maison californienne des années 70 : 5 piliers pour réinventer l’architecture organique et lumineuse
 Vente de résidence principale : délai d’un an, preuves et pièges fiscaux
 Investissement locatif à Saint-Malo : rentabilité, quartiers porteurs et stratégies gagnantes